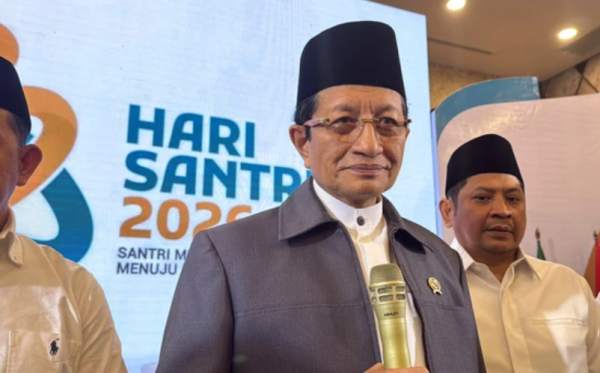
Jakarta – Menteri Agama Nasaruddin Umar menegaskan bahwa pajak tidak bertentangan dengan prinsip syariat Islam. Menurutnya, pajak dan zakat memiliki kedudukan serta mekanisme yang berbeda, tetapi keduanya dapat berperan dalam mendukung kesejahteraan masyarakat dan pemerataan ekonomi.
Pernyataan tersebut disampaikan Nasaruddin dalam acara Taxes, Digital Economy, Cryptoassets Perspective of Shariah yang berlangsung di Kantor Pusat Direktorat Jenderal Pajak (DJP), Kamis (15/10/2026). Dalam kesempatan itu, ia juga menyinggung persoalan aset kripto dan pentingnya mempertimbangkan unsur ketidakjelasan atau gharar dalam menentukan hukum suatu instrumen keuangan menurut Islam.
Pembahasan ini menarik perhatian karena menyangkut dua persoalan yang dekat dengan kehidupan masyarakat. Pertama, bagaimana hubungan kewajiban membayar pajak dengan kewajiban menunaikan zakat. Kedua, bagaimana umat Islam seharusnya menyikapi perkembangan aset digital, termasuk kripto, yang semakin dikenal sebagai instrumen investasi.
Nasaruddin menekankan bahwa pembahasan mengenai pajak tidak cukup berhenti pada kewajiban warga negara. Pengelolaan penerimaan negara juga harus memperhatikan keadilan, transparansi, serta manfaat yang dapat dirasakan masyarakat.
Pajak dan Zakat Memiliki Fungsi Berbeda
Nasaruddin menjelaskan bahwa zakat dan pajak tidak dapat disamakan karena keduanya memiliki dasar, ketentuan, serta mekanisme pengelolaan yang berbeda.
Zakat merupakan salah satu bentuk ibadah dalam Islam yang memiliki aturan khusus. Ketentuannya mencakup jenis harta yang wajib dizakati, batas minimum kepemilikan harta atau nisab untuk zakat tertentu, kadar zakat, serta kelompok penerima yang berhak memperoleh manfaatnya.
Dalam Al-Qur’an, Surah At-Taubah ayat 60 menjelaskan delapan golongan penerima zakat atau asnaf. Kelompok tersebut meliputi fakir, miskin, amil, mualaf, riqab, gharim, fisabilillah, dan ibnu sabil.
Sementara itu, pajak merupakan kewajiban yang ditetapkan berdasarkan peraturan perundang-undangan untuk membiayai kebutuhan penyelenggaraan negara dan pelayanan publik. Penerimaan pajak dapat digunakan untuk mendukung pembangunan infrastruktur, pendidikan, kesehatan, keamanan, serta berbagai program pemerintahan.
Perbedaan tersebut membuat zakat dan pajak memiliki ruang lingkup yang tidak sepenuhnya sama. Zakat mengikuti ketentuan syariat mengenai harta dan penerimanya, sedangkan pajak mengikuti ketentuan hukum perpajakan yang berlaku.
Meski demikian, Nasaruddin menilai keduanya tidak harus dipertentangkan. Ia menggambarkan zakat dan pajak seperti dua sayap burung yang dapat bekerja bersama untuk mendukung kesejahteraan umat.
Pandangan tersebut menempatkan pajak sebagai instrumen yang dapat membantu memenuhi kebutuhan bersama, sedangkan zakat menjalankan fungsi sosial dan keagamaan sesuai dengan ketentuan Islam.
Mengapa Pajak Dinilai Tidak Bertentangan dengan Syariat Islam?
Dalam perspektif yang disampaikan Nasaruddin, salah satu dasar pembahasan pajak adalah pemahaman bahwa kepemilikan harta tidak terlepas dari tanggung jawab sosial.
Ia mengutip prinsip Al-Qur’an dalam Surah Al-Hasyr ayat 7, yaitu agar harta tidak hanya beredar di antara orang-orang kaya. Prinsip tersebut sering dikaitkan dengan pentingnya pemerataan distribusi kekayaan dan pencegahan kesenjangan sosial.
Dalam praktik kehidupan bernegara, pajak dapat menjadi salah satu instrumen untuk menghimpun sumber daya yang kemudian digunakan membiayai kebutuhan masyarakat. Jalan umum, sekolah negeri, fasilitas kesehatan, dan berbagai layanan publik membutuhkan pembiayaan yang tidak selalu dapat dipenuhi melalui sumbangan sukarela.
Nasaruddin juga menyinggung sejarah pemerintahan Islam yang mengenal sejumlah pungutan di luar zakat, antara lain kharaj yang berkaitan dengan tanah serta ushur dalam konteks perdagangan tertentu pada masa lalu.
Contoh sejarah tersebut menunjukkan bahwa pembiayaan kebutuhan pemerintahan dalam tradisi Islam tidak hanya dibahas melalui zakat. Namun, penerapan pungutan pada setiap periode sejarah memiliki konteks, dasar hukum, dan karakteristik tersendiri sehingga tidak dapat langsung disamakan dengan sistem perpajakan modern.
Dalam penjelasannya, Nasaruddin menekankan bahwa pembenaran pajak dari sudut pandang syariat perlu memperhatikan sejumlah prinsip, seperti adanya kebutuhan yang nyata, pembebanan yang adil, penggunaan dana untuk kepentingan publik, serta pengambilan kebijakan melalui musyawarah.
Dengan demikian, pembahasan mengenai pajak dalam Islam tidak hanya berkaitan dengan kewenangan negara untuk memungut uang dari masyarakat. Tanggung jawab pemerintah dalam menggunakan penerimaan tersebut juga menjadi bagian penting dari persoalan.
Pemerintah Harus Mengelola Uang Pajak secara Transparan
Nasaruddin mengingatkan bahwa kewajiban masyarakat membayar pajak perlu diimbangi dengan tanggung jawab pemerintah dalam mengelola penerimaan negara secara jujur dan akuntabel.
Menurutnya, uang pajak merupakan amanah publik yang penggunaannya harus dapat dipertanggungjawabkan. Penyalahgunaan penerimaan negara bukan hanya persoalan administrasi, tetapi juga menyangkut kepercayaan masyarakat terhadap penyelenggara pemerintahan.
Prinsip tersebut memiliki arti penting dalam membangun kepatuhan pajak. Masyarakat akan lebih mudah memahami manfaat kewajiban perpajakan apabila dapat melihat hubungan yang jelas antara penerimaan negara dan kualitas pelayanan publik.
Sebaliknya, kurangnya transparansi dan penyalahgunaan anggaran berpotensi menurunkan kepercayaan terhadap lembaga pemerintah. Karena itu, pengawasan, keterbukaan informasi, dan penegakan hukum menjadi bagian penting dalam pengelolaan perpajakan.
Nasaruddin menyambut komitmen pemerintah untuk meningkatkan penerimaan negara melalui perbaikan administrasi serta penguatan integritas aparatur, bukan semata-mata melalui kenaikan tarif atau penambahan jenis pajak.
Pendekatan tersebut menempatkan perbaikan sistem sebagai salah satu cara untuk meningkatkan penerimaan negara. Administrasi yang lebih efektif, pelayanan yang mudah diakses, serta pengawasan yang memadai dapat membantu menciptakan sistem perpajakan yang lebih baik.
Bagi wajib pajak, pemahaman terhadap kewajiban perpajakan juga penting. Masyarakat perlu mengetahui aturan yang berlaku, melaporkan penghasilan sesuai ketentuan, serta memenuhi kewajiban pembayaran apabila memang diwajibkan oleh peraturan.
Fatwa MUI Menyoroti Keadilan dalam Sistem Perpajakan
Dalam kesempatan yang sama, Nasaruddin menyinggung pembahasan mengenai pengelolaan pajak yang adil dalam Musyawarah Nasional XI Majelis Ulama Indonesia (MUI) pada November 2025.
Ia menyampaikan tiga pokok perhatian yang berkaitan dengan pengelolaan penerimaan pajak dan kewajiban masyarakat.
Pertama, pajak yang dibayarkan masyarakat merupakan dana publik yang pengelolaannya dipercayakan kepada pemerintah sebagai pemegang otoritas. Karena itu, penerimaan tersebut harus dikelola secara profesional, transparan, adil, dan dapat dipertanggungjawabkan.
Kedua, pembebanan pajak perlu mempertimbangkan kemampuan wajib pajak. Pembahasan ini mencakup perhatian terhadap kebutuhan dasar masyarakat, termasuk pangan dan rumah yang ditempati pemiliknya, agar kebijakan perpajakan tidak menimbulkan beban yang tidak proporsional.
Ketiga, masyarakat tetap berkewajiban mematuhi ketentuan perpajakan yang sah. Pada saat bersamaan, terdapat usulan agar zakat yang telah dibayarkan dapat diperhitungkan untuk mengurangi kewajiban pajak.
Gagasan tersebut berkaitan dengan upaya mencari hubungan yang lebih selaras antara sistem pengelolaan zakat dan perpajakan nasional. Meski demikian, penerapan suatu ketentuan tetap harus merujuk pada keputusan resmi dan peraturan yang berlaku.
Artinya, pembahasan dalam forum ulama tidak dengan sendirinya mengubah seluruh ketentuan perpajakan. Masyarakat perlu membedakan rekomendasi atau pandangan keagamaan dengan aturan teknis yang telah ditetapkan pemerintah.
Apakah Zakat Bisa Mengurangi Pajak Penghasilan?
Indonesia telah memiliki ketentuan yang menghubungkan pembayaran zakat dengan penghitungan pajak penghasilan. Salah satu dasar yang relevan adalah Undang-Undang Nomor 23 Tahun 2011 tentang Pengelolaan Zakat, yang mengatur kedudukan zakat dalam sistem pengelolaan nasional.
Dalam ketentuan perpajakan Indonesia, zakat atau sumbangan keagamaan yang sifatnya wajib dapat menjadi pengurang penghasilan bruto apabila memenuhi persyaratan yang ditentukan peraturan perundang-undangan.
Salah satu persyaratannya adalah pembayaran dilakukan melalui badan atau lembaga amil zakat yang dibentuk atau disahkan pemerintah sesuai ketentuan yang berlaku, seperti Badan Amil Zakat Nasional (Baznas) atau lembaga amil zakat resmi yang memenuhi persyaratan.
Hal yang perlu dipahami adalah bahwa pengurangan penghasilan bruto berbeda dengan pengurangan langsung atas pajak yang harus dibayar.
Sebagai ilustrasi sederhana, apabila seseorang memiliki penghasilan yang dikenai pajak dan membayar zakat melalui lembaga resmi sesuai ketentuan, pembayaran zakat yang memenuhi syarat dapat diperhitungkan dalam menentukan penghasilan bruto yang menjadi dasar penghitungan pajak.
Dengan kata lain, mekanisme tersebut tidak otomatis berarti setiap rupiah zakat mengurangi tagihan pajak dengan jumlah yang sama.
Wajib pajak perlu memeriksa persyaratan dokumen, lembaga penerima, dan ketentuan pelaporan yang berlaku pada tahun pajak terkait. Informasi tersebut penting agar pembayaran zakat dapat diperhitungkan secara tepat.
Nasaruddin mengapresiasi komunikasi antara Direktorat Jenderal Pajak dan MUI untuk menindaklanjuti pembahasan mengenai hubungan zakat dengan sistem perpajakan. Kementerian Agama, menurutnya, siap menjadi jembatan dialog untuk memperkuat kajian mengenai persoalan tersebut.
Manfaat Pajak Harus Dirasakan Masyarakat
Nasaruddin menegaskan bahwa penerimaan pajak seharusnya memberikan manfaat nyata bagi masyarakat. Ia mencontohkan berbagai kebutuhan yang berkaitan dengan pelayanan keagamaan dan pendidikan, termasuk dukungan bagi guru madrasah, beasiswa santri, layanan Kantor Urusan Agama di daerah terpencil, serta rehabilitasi rumah ibadah.
Contoh tersebut menggambarkan bahwa belanja negara memiliki keterkaitan dengan beragam kebutuhan masyarakat, mulai dari pendidikan hingga pelayanan keagamaan.
Namun, penting dipahami bahwa sumber pembiayaan setiap program pemerintah dapat berbeda-beda. Tidak semua program tertentu dibiayai secara langsung oleh satu jenis penerimaan, sehingga alokasi anggaran perlu dilihat berdasarkan dokumen resmi APBN dan pelaksanaannya.
Dalam konteks ini, transparansi anggaran menjadi penting agar masyarakat dapat mengetahui bagaimana pemerintah menetapkan prioritas belanja dan mempertanggungjawabkan penggunaan uang negara.
Nasaruddin juga menyinggung target penerimaan pajak dalam APBN 2026 yang disebut melampaui Rp2.000 triliun. Angka realisasi penerimaan hingga Agustus 2026 perlu merujuk pada laporan resmi Kementerian Keuangan agar persentase pencapaiannya dapat dipastikan secara akurat.
Pada akhirnya, hubungan antara pajak dan kesejahteraan tidak hanya ditentukan oleh besarnya penerimaan negara. Kualitas pengelolaan, efektivitas belanja, dan manfaat program bagi masyarakat juga menjadi faktor penting.
Bagaimana Hukum Kripto dalam Islam?
Selain pajak, Nasaruddin menyinggung persoalan aset kripto yang terus berkembang seiring dengan pertumbuhan ekonomi digital.
Ia menegaskan bahwa penetapan hukum halal dan haram merupakan ranah ulama yang memiliki kewenangan untuk mengkaji persoalan tersebut. Penilaian terhadap aset kripto, menurutnya, perlu memperhatikan unsur gharar atau ketidakjelasan serta risiko yang terkandung di dalamnya.
Dalam fikih muamalah, gharar berkaitan dengan ketidakjelasan yang signifikan dalam suatu transaksi. Unsur tersebut dapat berhubungan dengan objek transaksi, hak dan kewajiban para pihak, maupun kondisi lain yang menimbulkan ketidakpastian berlebihan.
Namun, risiko investasi dan gharar bukanlah istilah yang sepenuhnya sama. Harga aset yang berfluktuasi tinggi tidak otomatis menjadi satu-satunya dasar untuk menentukan hukum syariahnya. Karakteristik aset, mekanisme transaksi, tujuan penggunaan, dan unsur lain yang relevan juga perlu dikaji.
Nasaruddin menjelaskan bahwa penilaian terhadap suatu instrumen dapat ditinjau kembali apabila muncul informasi atau kondisi baru yang memengaruhi pertimbangan hukumnya.
Pandangan tersebut menunjukkan pentingnya kajian yang mengikuti perkembangan teknologi dan praktik transaksi digital. Instrumen keuangan baru dapat menghadirkan persoalan yang tidak selalu identik dengan transaksi konvensional.
Meski demikian, pernyataan tersebut tidak dapat diartikan sebagai keputusan bahwa seluruh aset kripto halal atau haram. Penetapan hukum harus merujuk pada kajian dan fatwa lembaga ulama yang berwenang, serta mempertimbangkan karakteristik aset atau transaksi yang dinilai.
Bagi masyarakat Muslim yang ingin berinvestasi dalam aset digital, memahami mekanisme perdagangan, risiko kehilangan modal, legalitas platform, dan pandangan syariah yang relevan merupakan langkah penting sebelum mengambil keputusan.
Pajak Kripto dan Hukum Syariah Merupakan Dua Persoalan Berbeda
Pembahasan pajak dan kripto juga perlu dibedakan dari sisi hukum. Penilaian halal atau haram terhadap suatu aset tidak otomatis menentukan apakah transaksi tersebut memiliki kewajiban pajak.
Sebaliknya, suatu transaksi yang dikenai pajak berdasarkan peraturan negara tidak otomatis berarti transaksi tersebut telah dinyatakan sesuai syariah.
Keduanya memiliki dasar penilaian yang berbeda. Aspek syariah berkaitan dengan prinsip dan ketentuan hukum Islam, sedangkan aspek perpajakan berkaitan dengan peraturan yang berlaku di Indonesia.
Karena itu, masyarakat yang memiliki aset kripto perlu memahami dua hal secara terpisah: ketentuan hukum yang mengatur transaksi dan kewajiban perpajakannya, serta pertimbangan syariah mengenai aset dan mekanisme transaksi yang digunakan.
Ketentuan perpajakan aset digital dapat berubah mengikuti perkembangan regulasi. Oleh sebab itu, informasi mengenai tarif, pemungutan, pelaporan, atau kewajiban pajak kripto sebaiknya diperiksa melalui sumber resmi pemerintah sebelum dijadikan dasar pengambilan keputusan.
Nasaruddin juga menyatakan bahwa komunikasi antara pemerintah dan ulama perlu terus diperkuat, termasuk dalam pembahasan persoalan keuangan. Mengenai kemungkinan perubahan fatwa kripto, ia mengarahkan masyarakat untuk mengonfirmasikannya langsung kepada MUI.